- NVDA
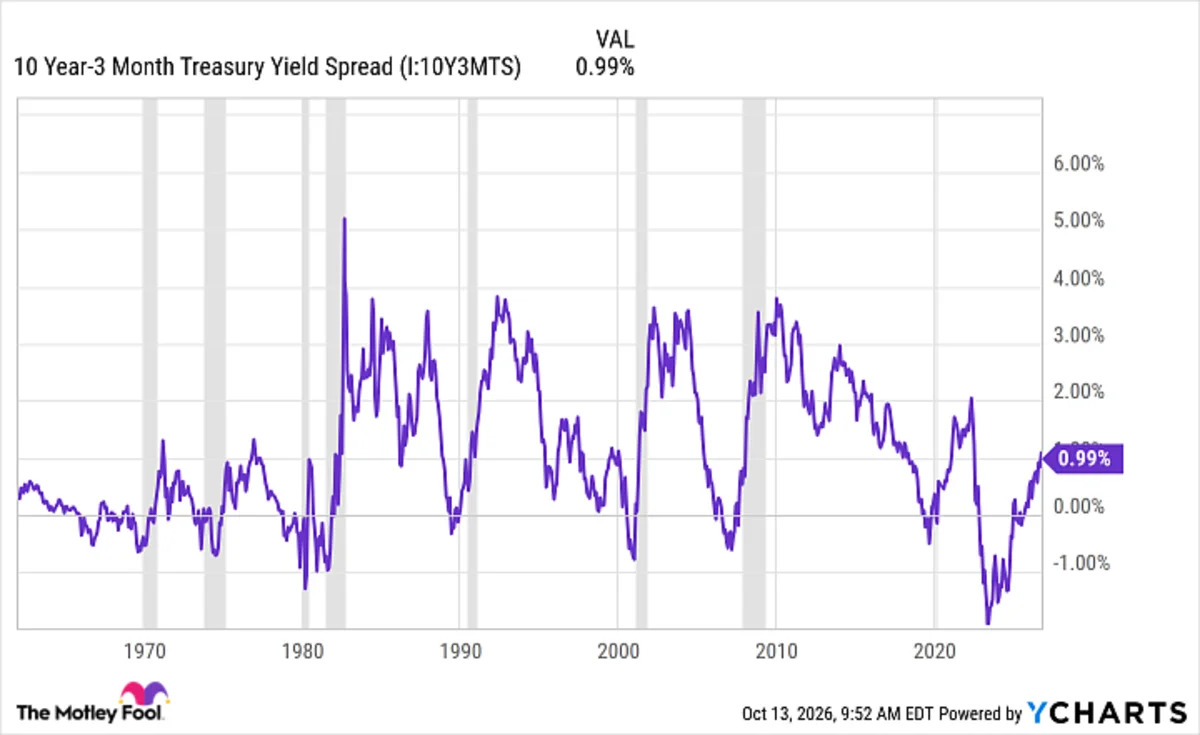
A história mostra que a diferença entre os rendimentos do Tesouro de 10 anos e de três meses tem sido um dos indicadores mais confiáveis de recessão.
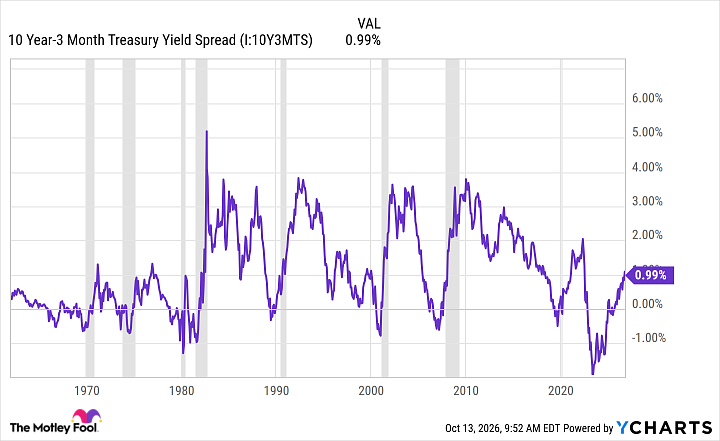
O princípio geral é que, uma vez que essa diferença se torna negativa, ou seja, quando o rendimento do Tesouro de três meses se torna maior que o de 10 anos, uma recessão provavelmente virá em algum momento nos seis a 18 meses subsequentes.
Perdeu o 'Atto 1' da IA? O 'Acto 2' Poderia Ser 14 Vezes Maior. A maioria dos investidores acha que perdeu o barco da IA porque não comprou a Nvidia em 2005. Mas, de acordo com nossos analistas, estamos apenas no final do 'Acto 1' — a fase de P&D. O 'Acto 2' é a implementação global. Continue »
Nos últimos 60 anos ou mais, essa inversão ocorreu oito vezes. Em todas as oito ocasiões, uma recessão ocorreu pouco depois que este gatilho foi acionado.
A nona vez em que isso aconteceu foi no final de 2022. No seu ponto mais baixo, essa spread chegou a quase -200 pontos base, o menor valor registrado até hoje. Mas não houve recessão. Pela primeira vez em mais de meio século, essa spread se tornando negativa não precedeu uma recessão como historicamente ocorreu.
Dados da Spread de Juros do Tesouro de 10 Anos menos 3 Mesos fornecidos pela YCharts
Embora a recessão geralmente chegue apenas após a curva ter se desinvertido, isso seria com muito tempo de antecedência o mais longo. Na minha opinião, o sinal desapareceu.
Mas isso não significa que o risco de recessão esteja atrás de nós. E também não significa que o S&P 500 (SNPINDEX: ^GSPC) não possa sofrer uma correção aqui.
Fonte da imagem: Getty Images.
Por que a normalização da curva de juros importa
A curva de rendimento pode se acentuar por algumas razões. As principais são expectativas crescentes de inflação, oferta de títulos do Tesouro e crescimento econômico mais forte.
O ambiente atual apresenta as duas primeiras com parte da terceira. A taxa de inflação dos EUA tem estado na faixa de 3% a 4% na maior parte de 2026. Isso causou que os rendimentos de longo prazo subissem fortemente, enquanto os rendimentos de curto prazo, que geralmente estão atrelados ao que o Fed faz, se moveram relativamente pouco. Isso é chamado de 'bear steepener' e frequentemente é um ambiente ruim para setores sensíveis a taxas.
Mas o crescimento econômico atual dos EUA está amenizando o impacto. O crescimento do lucro corporativo tem sido forte, e o crescimento do PIB, por enquanto, permaneceu bem em território positivo. Quando essas dinâmicas estão presentes, os preços das ações frequentemente têm espaço para subir mesmo com a elevação das taxas de juros de longo prazo.
Aqui está o que eu faria com meu portfólio
Além do óbvio fato de que é impossível prever o futuro, também não há evidências de que uma recessão ou correção de mercado esteja iminente. Eu manterei posições de longo prazo no ETF S&P 500 da Vanguard, no ETF Total Stock Market da Vanguard e em fundos similares.
Termos e Política de Privacidade
Painel de Privacidade
Mais Informações